lunes, 27 de febrero de 2017

El 1% de los hogares con más renta en España concentra casi todo el crecimiento de los ingresos


El último trabajo de la Fundación de Estudios de Economía Aplicada (Fedea) sobre reparto de impuestos en los hogares, muestra que la renta sólo ha crecido sobre todo para las personas que ya contaban con las rentas más altas del país. Según destaca este documento, comparando los resultados para 2014 con los obtenidos para 2013 muestra que el leve crecimiento del 0,31% experimentado por la renta bruta se concentra casi exclusivamente en el 1% de los hogares con mayor renta. Aquí el documento completo en pdf.

El informe sentencia que "la renta bruta total de los hogares se ha elevado un escaso 0,3% entre 2013 y 2014. La renta ha aumentado para los hogares situados en los tres primeros quintiles y se ha reducido para los dos quintiles más altos, con la excepción de los hogares del centil más 'rico' (el 1% con más renta), cuya renta bruta ha crecido un 7,6%. *No confundir renta con riqueza.


El 1% con más renta


Según muestran los datos de Fedea, el centil 100% ha pasado de obtener una renta bruta de 165.571 euros en 2013 a una de 178.172 euros en 2014, un 7,6% más. El aumento del quintil uno (el 20% con menos renta) ha pasado de 7.205 euros a 7.238 euros, el quintil dos ha pasado de 15.559 a 15.837 euros, lo que supone un crecimiento del 1,8%. Por su parte, el quintil tres ha pasado de ingresar 24.308 euros a 24.335, un cambio prácticamente inapreciable en términos relativos.

En cuanto a la participación de cada quintil en la renta bruta, el porcentaje correspondiente al primer quintil permanece prácticamente igual entre 2013 y 2014, mientras que el segundo quintil la ha visto aumentada del 9,98 al 10,13%. En el resto de particiones de la distribución, la participación desciende en 2014, salvo para el 1% de los hogares con mayores ingresos, donde aumenta del 5,31% al 5,70%. Es decir, el 1% de los hogares más 'ricos' aumenta su peso en la participación de la renta más que cualquier otro cohorte.

También es cierto, que este 1% de los hogares más ricos han sido los que vieron un mayor incremento de la presión fiscal en el periodo estudiado. No obstante, hay que destacar que en 2014 el tipo marginal del Impuesto sobre la Renta se encontraba en el 52%, un tipo que se ha ido reduciendo hasta el 45% actual.
La renta y la riqueza son dos conceptos estrechamente relacionados pero distintos. 


*La riqueza es una variable de stock y la renta de flujo. La riqueza mide el conjunto de activos financieros y activos reales que posee una persona. Por otro lado, la renta de una persona son las remuneraciones obtenidas por su trabajo, los beneficios empresariales, los alquileres, los intereses financieros, etc. Es decir, normalmente la riqueza se genera gracias al ahorro de las rentas que no se usan para consumo. Un ejemplo sencillo para explicar estos conceptos es el del 'chorro de agua y la bañera'. El chorro de agua que sale del grifo sería la renta (variable de flujo), mientras que el agua que se acumula en la bañera representa la riqueza (variable de stock).

domingo, 26 de febrero de 2017

El euro, un desastre menos para Alemania: multiplica por seis su superávit por cuenta corriente desde 2002

Alemania se ha beneficiado de la debilidad de una divisa cuyo valor ha sido muy inferior al que hubiera tenido el marco alemán. La pertenencia de Alemania a la Eurozona ha permitido a las exportaciones germanas ganar un impulso extra del que probablemente no hubieran gozado sin la ayuda del euro, puesto que el tipo de cambio del marco alemán hubiera sido un primer filtro para la venta de los bienes y servicios hechos en Alemania. 

Esto, junto a otros factores relacionados con la competitividad, ha permitido que el superávit por cuenta corriente germano se multiplique por más de seis desde 2002. Todo lo contrario ha sucedido con los países más débiles del área euro, que han tenido que lidiar con una divisa más fuerte que si hubiesen mantenido la soberanía monetaria.


Si se compara la balanza por cuenta corriente de Alemania con la de España se puede observar que las tendencias son totalmente opuestas. Con la introducción del euro el déficit  de España comenzó a crecer a la vez que el superávit de Alemania hacía lo propio.


Antes del euro el tipo de cambio actuaba como primer estabilizador en las relaciones comerciales de los países europeos. Los bienes y servicios producidos en Alemania eran y son de gran calidad, pero la fortaleza del marco alemán le restaban atractivo puesto que para comprarlos se necesitaba cambiar pesetas por marcos. Con el euro, ese primer filtro desapareció y los productos alemanes no sólo eran de los mejores sino que además ya no eran tan caros para el resto de los países de la Eurozona.

En España, el proceso fue el opuesto. Aunque la mayoría de los bienes y servicios Made in Spain no eran de tanto valor añadido como los alemanes, la debilidad de la peseta respecto a otras divisas permitía a las empresas españolas exportar con mayor facilidad, mientras que las importaciones resultaban relativamente caras. De modo que los productos españoles de cara al consumidor eran más atractivos tanto dentro como fuera del país. Con el euro, el efecto peseta desapareció y los productos importados comenzaron a ser mucho más atractivos y la balanza comercial empezó a presentar desequilibrios muy graves.


¿Qué es la balanza por cuenta corriente?


La balanza por cuenta corriente refleja los intercambios de bienes y servicios realizados entre los residentes de un país (este caso Alemania) y los del resto del mundo. Esta balanza está dividida en la balanza comercial, la de servicios, rentas y transferencias corrientes.No obstante, la comercial y la de servicios son con diferencia las más relevantes e influyentes en el conjunto de la cuenta corriente.

Tal y como vienen señalando grandes economistas e instituciones internacionales, si Alemania hubiera seguido teniendo el marco como divisa su valor sería mucho más alto que el del euro. Como bien ha señalado el expresidente de la Fed, Ben Bernanke, hay que reconocer que Alemania produce unos bienes y servicios de gran calidad y muy competitivos, así que puede decirse que parte del superávit comercial alemán se debe al éxito indudable de un modelo económico.

El euro y el marco alemán


Por otro lado, otra parte muy relevante en este tema es que el euro es una divisa débil y relativamente depreciada para Alemania: en julio de 2014, el FMI estimó que el tipo de cambio real de Alemania estaba 'devaludado' entre un 5 y un 15%. Eso fue en julio de 2014, pero si se tiene en cuenta que desde entonces el euro se ha depreciado con fuerza sobre el resto de grandes divisas del mundo, esa cifra que publicó el FMI sería ahora mayor.

El euro ha beneficiado a Alemania. Si todavía usasen el marco alemán posiblemente esa divisa sería mucho más fuerte que el euro, lo que reduciría sustancialmente las ventajas que tienen las exportaciones alemanas, dice el FMI. De este modo, los desequilibrios de las balanzas por cuenta corriente puede que no hubieran sido tan determinantes en Europa.

En esta misma línea se encuentra el think tank londinense World Economics (WE), que muestra en su último Indice de Precios Mundial (IPM) que el euro es una divisa infravalorada respecto al dólar en términos de paridad de poder adquisitivo (PPA). Este organismo sostiene que el euro está un 15% infravalorado en Alemania, "lo que está beneficiando a los exportadores de este país", según destaca el WE.

"El euro beneficia a los exportadores alemanes, los datos del IPM muestran que el 'euro alemán' está infravalorado en un 15%, un dólar sólo compra 0,79 euros alemanes (mientras que en el mercado se cambia un dólar por 0,94 euros), mientras que para Francia y Grecia el euro está sobrevalorado un 6% y un 11% respectivamente", sostiene la nota del WE.

Según destaca este organismo, estos datos que pertenecen a febrero coinciden con las recientes declaraciones de Peter Navarro, principal asesor en materia de comercio internacional de Donald Trump (presidente de EEUU), en las que acusaba a Alemania de usar un euro infravalorado y de explotar a EEUU y a sus socios de la Unión Europea.


No obstante, este artículo no pretende acusar a Alemania de adherirse al euro con la intención de aprovechar una divisa que sería relativamente más débil que el marco alemán. La creación con euro es un paso más hacía la unión real de Europa, una unión que aún está incompleta y de ahí los shocks asimétricos como el mencionado en este artículo. Por ello, es de vital importancia que la unión fiscal y política se concrete cuanto antes para amortiguar estos desequilibrios.

@vnieve19

jueves, 21 de noviembre de 2013

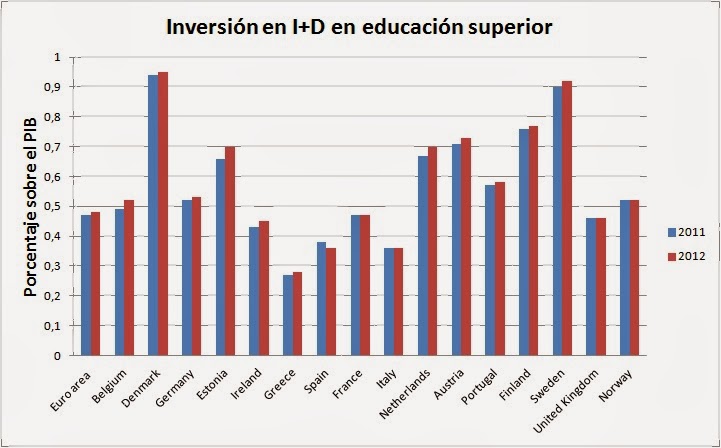
España, el único país de la Eurozona que ha reducido la inversión en I+D en la educación superior

Inversión en I+D en educación superior | Fuente: Eurostat

Según la oficina estadística de la Comisión Europea (Eurostat), España es el único país de la Eurozona en el que la inversión en investigación y desarrollo dentro de la educación superior ha descendido entre 2011 y 2012. En el ranking general de este apartado (inversión sobre PIB en I+D en educación superior), España ocupa el penúltimo puesto, sólo por delante de Grecia. La diferencia es que Grecia ha incrementado su inversión en I+D en educación superior entre los años 2011 y 2012, pasando de un 0,27% sobre el PIB a un 0,28%. Mientras que en España ha caído del 0,38% sobre el PIB al 0,36%. 

Los primeros países en esta clasificación son Suecia y Finlandia con una inversión que representa el 0,92% sobre el PIB y 0,77% respectivamente. En el gráfico también aparece Dinamarca (fuera del euro), que es el Estado de la Unión Europea en el que más se invierte en I+D en educación superior, concretamente un 0,95% sobre el PIB. A pesar de los elevados niveles alcanzados por estos países nórdicos, sus inversión en I+D en educación superior ha seguido avanzando entre 2011 y 2012.

El valor de la I+D

La educación superior abarca la enseñanza universitaria, ciclos formativos de grado superior, enseñanzas artísticas superiores y últimos cursos oficiales en enseñanza de idiomas. Como es lógico, la inversión en I+D en estos niveles de enseñanza es fundamental para formar un capital humano cualificado, que más tarde pasará a formar parte del mercado laboral. La eficiencia del sistema productivo de un país está muy ligado al grado de cualificación del factor trabajo. Un capital humano bien formado podrá emplear las habilidades adquiridas en la educación superior y ayudar a conseguir incrementos de la productividad activa, desembocando en mayores niveles de competitividad. 

La inversión en I+D es un buen camino para alcanzar elevados niveles de competitividad. Otro camino bien diferente es el escogido por España durante esta crisis, la devaluación interna es un sistema 'rápido' y barato para que los bienes y servicios producidos en España sean más competitivos y ganen cuota de mercado, tanto en el interior como en el exterior, pero que sólo funcionará a corto plazo. En el largo plazo hay que pensar en la investigación en I+D en todos los ámbitos, entre ellos en la educación superior, totalmente ligada a la labor investigadora en las universidades y que tantas alegrías ha dado a los norteamericanos.

Sígueme en @vnieve19

NOTA: Los países que faltan no tenían datos actualizados

miércoles, 20 de noviembre de 2013

La morosidad en España: 72 de cada 100 euros morosos pertenecen a las empresas

Según el Banco de España, la morosidad de las entidades financieras en España alcanzó en septiembre el 12,68% sobre el total de crédito concedido por entidades residentes a otros sectores residentes (familias y empresas). Éste es un dato importante, pero demasiado plano. Por eso creo que es igualmente relevante investigar y sumergirse en los datos y cuadros del BdE para analizar quiénes son los que realmente se retrasan en los pagos al banco, quiénes son los morosos. Estudiando los datos, no hay duda, las empresas  son las causantes de la mayor parte de la morosidad en España.


Créditos dudosos por sectores | Fuente: Banco de España


De los 187.830 millones de euros de 'dudoso cobro',  unos 135.000 millones pertenecen a las empresas, mientras que unos 53.000 millones de euros pertenecen a los hogares e ISFLSH. Las empresas son causantes aproximadamente del 72% de la morosidad, mientras que los hogares representan alrededor del 28% de esos impagos. 

Se puede pensar que las empresas son grandes demandantes de crédito, mientras que las familias solicitan cantidades muy inferiores, por lo que sería normal que la mayor parte del crédito moroso perteneciese a estas compañías. Pero en términos agregados esto no es así. Los hogares españoles tienen créditos concedidos por parte de las entidades residentes por un valor que supera los 790.000 millones de euros. Por su parte, las sociedades no financieras (empresas excluyendo las del sector financiero) tienen unos 752.000 millones en créditos. Y es que, muchas de ellas (sobre todo las más grandes) acuden al exterior para conseguir financiación en el extranjero. Las empresas españolas deben al exterior algo más de 328.344 millones de euros, estos crédito (como es lógico) no se contabilizan para calcular la morosidad bancaria de las entidades residentes en España. De modo que sí, las empresas demandan más crédito en computo global, pero si nos ceñimos a la financiación obtenida en entidades residentes, los hogares ganan por poco.

Financiación de las empresas | Fuente: Banco de España ( Datos en millones de euros)


Analizando con mayor profundidad la mora en los créditos concedidos a las familias, se puede extraer que los impagos en las hipotecas siguen siendo escasos para elevada tasa de paro y los elevados pagos que suponen las letras de un préstamo de esas características. El total de créditos dudosos por adquisición de vivienda es de unos 33.000 millones de euros, cuando el crédito total concedido a los hogares para ese fin es de unos 600.000 millones de euros. De estos datos, se extrae que la morosidad hipotecaria ronda el 5%, mientras que la general está en el 12,68%. 

Mientras que en las empresas es al revés, la mayor parte de la morosidad se concentra en los réditos demandados para actividades inmobiliarias y la construcción. De los 135.000 millones de euros en créditos dudosos que pertenecen a las empresas, unos 82.000 millones están relacionados con el mercado inmobiliario y la construcción.

Créditos dudosos a empresas por actividad principal, datos de junio de 2013 | Fuente: Banco de España (Datos en millones de euros)


Sígueme en @vnieve19

jueves, 19 de septiembre de 2013

Evolución del precio de la vivienda en España, Alemania e Irlanda: ¿Cuándo tocará fondo en España?

Fuente: Eurostat, Banco de España e INE

El mercado de la vivienda sigue sin dar señales de vida en España. Ni en Portugal, Grecia o Irlanda está cayendo el precio de los inmuebles con tanta fuerza como aquí, la gran burbuja sigue deshincándose tal y como se puede ver en el gráfico. La caída de los precios en el mercado de la vivienda español ha sido mucho más suave que en Irlanda, pero por los datos que tenemos en la mano va a ser más prolongada en el tiempo, hasta que la débil demanda (demandantes de vivienda) vuelva a igualar la tremenda oferta (todo el stock inmobiliario).  Hasta que esto ocurra, pueden pasar años. 

Durante los años de expansión del ciclo económico (1999-2007), el precio de la vivienda en España creció muy por encima de la media europea, incluso superó a países con una burbuja similar a la española como fue el caso de Irlanda. Los irlandeses tuvieron la suerte a la desgracia de vivir una burbuja financiera paralela a la inmobiliaria, lo que evitó que todos los recursos de los agentes económicos se centraran tan sólo en la vivienda. En España por el contrario sí ocurrió algo así, familias, empresas y Gobiernos apostaron todo a una carta, la carta de la vivienda y la construcción, como es de imaginar la burbuja que se creó fue de dimensiones inimaginables, con crecimientos interanuales del precio de la vivienda cercanos al 20%, muy lejos del 3-4% al que crecía el IPC (la vivienda no se encuentra dentro de la cesta de productos del IPC al considerarse un bien de inversión y no un bien de consumo).

Cuando estalló la crisis económica en Europa, el precio de la vivienda comenzó a deshincharse, pero el descenso del valor de los inmuebles cayó muy despacio y mucho menos de lo esperado. Sobre todo si se compara con países como Irlanda donde la corrección del precio fue inmediata. ¿A qué se debió este fenómeno? Los bancos y cajas de ahorro acumulaban créditos a constructoras, promotores, inmuebles, etc en sus balances. Reconocer que el precio de todos estos activos había bajado era reconocer un agujero de inmensas dimensiones en sus balances, reconocer que iban a necesitar ayudas públicas para evitar la bancarrota. Mientras que los inmuebles en manos de los bancos, de forma directo o indirecta, no salieran al mercado al precio real, el valor de la vivienda no iba a comenzar a corregirse al ritmo que la oferta y la demanda dictaban.

Desde hace un par de años los bancos han empezado a afrontar la realidad. El precio de la vivienda ha emprendido el camino que tenía que haber tomado hace ya cinco años, pero el camino es largo y ni mucho menos el mercado de la vivienda se encuentra en la fase final.

¿Cuándo tocará fondo?

-El stock de vivienda nuevas por vender en España es de 800.000, un número que se ha mantenido casi igual desde 2010.

-El precio de la vivienda sigue siendo demasiado elevado en comparación con la renta familiar.

-La población de España está envejeciendo, cada día hay menos jóvenes para emanciparse.

-Los inmigrantes están abandonando España para regresar a sus países o buscar un trabajo lejos de aquí, la población censada está cayendo y las viviendas se quedan vacías.

-Mientras que la tasa de paro continúe en los niveles actuales será complicado que la demanda nacional de vivienda se reactive, sin salario no hay hipoteca.

Queda a la vista que los precios de la vivienda seguirán de capa caída durante mucho tiempo. Los más optimistas argumentan que la demanda extranjera compensará la falta de demanda nacional, algo complicado de creer.

Sígueme en @vnieve19

jueves, 23 de mayo de 2013

España se sitúa por detrás de Perú y Omán en el Índice de Libertad Económica 2013

Gráfico: Index of Economic Freedom


The Wall Street Journal y el think tank Heritage Foudation han publicado el Índice de Libertad Económica 2013 (ILE). España continúa en caída libre, este año se ha situado en el puesto 46 del ranking, diez posiciones más abajo que en 2012, justo por detrás de Macedonia, Perú y Omán. Por el contrario, los Estados con mayor libertad económica son Hong Kong, Singapur y Australia, que ocupan los tres primeros puestos del ranking. Dentro de la Unión Europa, los mejor colocados son Dinamarca (9º ranking), Irlanda (11º ranking) y Estonia (13º ranking). Fuera de la UE, aparece en cabeza Suiza (5º ranking). Por la cola a nivel mundial aparecen Corea del Norte, Cuba, Zimbabwe y Venezuela. 


Las puntuaciones que se asignan en este índice oscilan entre 0 y 100, España ha obtenido un 68, una calificación inferior a la de 2012, cuando obtuvo un 69,1. A pesar de los últimos resultados, España sigue encuadrado entre los países con una economía 'moderadamente libre'. Por encima de esta categoría se encuentra la denominada 'muy libre' en la que se encuadran naciones como Finlandia, Suecia, Holanda o Alemania. Mientras que la primera categoría, es la conocida como 'economía libre' en la que sólo caben cinco países: Hong Kong, Singapur, Australia, Nueva Zelanda y Suiza.


España, en caída libre


Analizando en profundidad los datos de España, se puede observar un claro deterioro de la libertad económica en dicho país. Entre los parámetros que mide el ILE, los que han empeorado durante el último año son los siguientes:

-Libertad de negocio. Aquí se mide la facilidad para abrir un negocio, crear diferentes tipos de sociedades, el número de trámites que hay que realizar, el coste de los mismos, facilidad para cerrar un negocio, etc. España pierde un punto en este apartado y cae hasta los 80.3

-Libertad fiscal. Evalúa la presión fiscal y los la tendencia de los impuestos marginales, es decir, los tramos más altos del IRPF y del Impuesto de Sociedades. En este apartado la sangría es espectacular. España ha reducido su puntuación en 7,4 puntos hasta los 53,9, logrando un aprobado raspado. Esta mala puntuación es producto de las múltiples subidas de impuestos aprobadas por Mariano Rajoy y su equipo. 

-Libertad monetaria. Aquí España sufre otro pinchazo. En este indicador combina la estabilidad de los precios con el control que se ejerce sobre ellos, cuanto más controlada esté la inflación y menor sea la intervención para controlar los precios mayor será la nota obtenida. España ha obtenido un 79,9 frente al 81,5 del año pasado.

-Libertad de comercio y libertad financiera. En la segunda se estudia la eficiencia operativa de la banca y la independencia de esta frente al Gobierno y las instituciones reguladoras, en el caso de España el Banco Central Europeo y el Banco de España. Aquí la nota de España cae 10 puntos, de 80 hasta 70. A día de hoy, gran parte del sector financiero español necesita la ayuda del BCE y del Gobierno español para seguir funcionando, sin la ayuda de estas dos instituciones públicas varias entidades podrían haberse visto abocadas a la quiebra. 

Dinamarca, líder en la Unión Europea

El país nórdico se ha convertido en mejor ejemplo de libertad económica dentro de la Unión Europea, los daneses ocupan el 9º puesto en el ILE por delante de Estados Unidos. Varios son los aspectos que destacan en Dinamarca para obtener un puesto de economía 'muy libre': 

-Supera los 90 puntos en el apartado Estado de Derecho, el respeto a la propiedad privada y la ausencia de corrupción otorgan esta buena puntuación a Dinamarca.

-Libertad de negocio. La nota en este apartado es 98,4 puntos, una de las más altas del ranking, la facilidad para crear una empresa y los reducidos costes que ello conlleva son los causantes de esta buena puntuación.

-Libertad laboral. Este indicador evalúa la flexibilidad laboral y la libertad en las relaciones laborales. En Dinamarca no hay salario mínimo, las empresas gozan de flexibilidad en la variación de la jornada laboral, las indemnizaciones por despido son muy reducidas, y empresario y trabajador tienen libertad para negociar las condiciones en las que se va a desarrollar la relación laboral entre ambos. Dinamarca ha obtenido 90 puntos en este apartado. La tasa de paro en Dinamarca es del 7,2% y en España del 26,7%.
Libertad laboral: Index of Economic Freedom


-Libertad de comercio, libertad de inversión y libertad financiera. En estos tres indicadores, Dinamarca también obtiene calificaciones por encima de los 85 puntos.

Tal y como se explica en el resumen del ILE, los países con un mayor nivel de libertad económica gozan actualmente de un mayor crecimiento, una renta per capita elevada y, sobre todo, han logrado grandes avances en la reducción de la pobreza. También los Estados que están actualmente incrementado sus niveles de libertad económica, son testigos de estos resultados, como puede ser el caso de las potencias emergentes o de otros países como Colombia o Polonia.

Sígueme en @vnieve19


lunes, 8 de abril de 2013

España sigue sin dar señales de vida en el campo de la innovación y el desarrollo

Según un índice elaborado por el prestigioso portal financiero Bloomberg, España ocupa el último puesto en concesión de patentes. Este es uno de los indicadores más usados en el campo de la innovación,sobre todo para realizar comparaciones entre países. Es un indicador basado en los resultados, de modo que también mide de forma indirecta la eficiencia del gasto en I+D de un país. Y es que, de nada sirve un gasto muy elevado en porcentaje del PIB en I+D si al final no se logran resultados.

Este índice elaborado por Bloomberg incluye a los 50 países del mundo más innovadores, para ello utiliza una serie de indicadores, cada uno de estos se le asigna una ponderación o peso según su importancia, y la suma final da como resultado lo mucho o poco innovador que es un país. En términos globales, España ocupa el puesto 27 como ya expliqué aquí, pero separando los indicadores, en el de patentes España ocupa el último puesto, por detrás de países como Polonia, Estonia, China, Nueva Zelanda o Sudáfrica.

Que un país como España ocupe esta posición en la creación de patentes puede explicar parte de los males que vive el país actualmente. Las innovaciones tecnológicas suelen contribuir a disminuir los costes de producción a la vez que los productos innovadores permiten ampliar la oferta de input intermedios en el proceso productivo, aumentar el output real e incrementar las posibilidades de consumo.

Es decir, un mayor uso de la innovación y la tecnología en España podría haber supuesto una producción de bienes y servicios más competitivos en el mercado, más sofisticados y menos  expuestos a las variaciones del ciclo económico. Una mayor inversión en innovación y desarrollo habría ayudado a crear un sistema productivo más diversificado y con un mayor valor añadido, ayudando a reducir las tremendas oscilaciones que sufre la tasa de paro española. De todos modos, esto no es nada nuevo.

Sígueme @vnieve19

jueves, 20 de septiembre de 2012

¿Qué pasaría en la Eurozona si hiciéramos caso a Paul Krugman?

El Premio Nobel de Economía 2008 y profesor de la Universidad de Princeton, Paul Krugman, ha mantenido siempre que la zona euro necesita una política monetaria 'ultraexpansiva' para salir de la recesión y volver a ver tasas de crecimiento considerables. Para Krugman, el BCE tiene que darle a la máquina de imprimir billetes para que se produzca un incremento de la base monetaria (dinero en efectivo y reservas de los bancos), y este incremento a su vez se traslade a la oferta monetaria (dinero en efectivo y depósitos bancarios) que es la que genera todo el dinero de la economía y donde se pone en marcha el multiplicador monetario. Estos billetes nuevos también servirían para monetizar la deuda pública de los países en problemas. Este mecanismo, como reconoce el propio Krugman, implicaría crecimientos importantes de la tasa de inflación, lo cual para él no es un problema sino una solución para que se reduzca el peso real de la deuda en los países periféricos.

Krugman cree que algunos Estados excedentarios (superávit por cuenta corriente) deben poner en marcha planes de estímulo fiscal para que se incremente su demanda interna y empiecen a importar bienes y servicios de los Estados periféricos. Este proyecto implicaría altas tasas de inflación en los países que aplicases este estímulo fiscal, Alemania y Holanda serían los principales protagonistas de estos planes, ya que su superávit por cuenta corriente son de los más abultados de la zona euro. Germanos y holandeses (además de otros) verían crecer su tasa inflación por encima de la media de la zona euro, así se corregirían los desequilibrios en términos de competitividad. Esta es la teoría de Krugman, lo que debe hacer la zona euro si quiere solucionar sus problemas.

Hasta el momento, lo que ha hecho el BCE, grandes inyecciones de liquidez a parte, es dar luz verde a la compra de bonos soberanos de los Estados que tienen más problemas. Pero a diferencia de los Quantitaive Easing de la FED, el BCE ha señalado que drenará liquidez mediante la esterilización de la deuda, para evitar grandes repuntes de la inflación. Esto se logra del siguiente modo, el BCE no utilizará dinero nuevo para la compra de bonos españoles e italianos, sino que venderá activos de su balance (bonos alemanes, austriacos, etc.) para comprar los bonos periféricos sin incrementar el dinero en circulación. Esto muy complicado, sobre todo porque los activos de calidad en el balance del BCE no son ilimitados.

¿Qué pasaría si hiciésemos caso a Krugman?

La FED de Estados Unidos sí está imprimiendo dinero para hacer sus compras y sí está aumentando la cantidad de dólares. Pero la diferencia respecto a la zona euro es que Estados Unidos sí puede imprimir billetes sin soportar una inflación insostenible por una razón principalmente, el dólar es la moneda reserva por antonomasia, alrededor del 75% de las transacciones comerciales en el mundo se hacen con el dólar. Todo el mundo demanda dólares, la FED puede imprimir billetes porque estos van a ser demandados por todo el mundo, exportando inflación al exterior. Mientras que si el BCE hiciese lo mismo gran parte de los euros se quedarían circulando por Europa encareciendo los bienes y servicios europeos (más dinero sin más producción es una subida de precios a la fuerza). Como señala el economista Daniel Lacalle en su blog, que la FED siga imprimiendo billetes va a generar una subida de precios a nivel mundial sobre las materias primas, esto al final repercutirá sobre todos los bienes y servicios.

Si en la zona euro nos tomamos al pie de la letra lo que dice Krugman, la inflación que tendríamos que soportar a medio plazo lastraría la competitividad de nuestros bienes y servicios. Imprimir billetes supone en un principio una caída del tipo de cambio nominal que podría ayudar a la Eurozona a exportar más durante un breve periodo, pero a medio plazo este efecto se diluye mientras que la inflación permanece haciendo más complicada la exportación fuera de la zona euro. Muchos pensaréis que no es demasiado relevante esto porque el 60% del comercio total de la Eurozona es interno (es decir, la mayor parte de las transacciones comerciales de los países euro se producen entre ellos mismos) por lo que la inflación no es determinante si crece de forma equilibrada en todos los miembros, y además el riesgo de tipo de cambio no existe (todos usamos la misma moneda). Eso es cierto, pero ¿qué pasa con el 40% restante las transacciones que se produce con países de fuera de la Eurozona?

Elaboración propia con datos de Eurostat
Como se puede observar en el gráfico las exportaciones a los países emergentes ocupan cada vez una porción mayor de la tarta, sobre todo China. Estos países emergentes son el presente y el futuro, su producción seguirá creciendo y cada vez necesitarán importan más de las economía desarrolladas. Si hacemos caso a Krugman: imprimimos billetes, sube la inflación en la zona euro y, por ende, nuestros productos serán más caros para los países de fuera de la Eurozona, los bienes y servicios de la zona euro serían menos competitivos. Los chinos, indios (natural de la India), latinoamericanos, etc. les parecerían muy caros nuestros productos. ¿Quién sale beneficiado? Estados Unidos sin duda sería el sustituto perfecto de la Eurozona. Los chinos en lugar de comprarse un BMW se comprarían un Ford, que sería más competitivo en relación calidad-precio, China Airlines compraría aviones Boeing en lugar de aviones de Airbus (marca europea), etc.

Ante la caída de las exportaciones en toda la Eurozona la empresas se verían obligadas a realizar ajustes, el desempleo crecería, etc. La principal perjudicada sería Alemania (gran exportadora), si los germanos dejan de vender coches, electrodomésticos y demás productos fuera de la zona euro, la locomotora europea se vería obligada a importar menos ante una caída de su demanda interna, producto del descenso de su actividad exportadora. El resto de Europa sufriría las consecuencias del descenso de las importaciones alemanas.

Paul Krugman tiene ideas que pueden llegar a funcionar en Estados Unidos con dudoso resultado a largo plazo. Pero lo que está claro es que su teoría no se puede extrapolar a la zona euro, porque las diferencia entre la unión monetaria perfecta de de EEUU y la unión monetaria imperfecta (por ahora) de Europa son abismales.


lunes, 10 de septiembre de 2012

Primer análisis económico de las palabras de Mariano Rajoy


El presidente de España, Mariano Rajoy Brey, ha sido entrevistado, por primera vez desde que ganó las elecciones, en La uno de TVE. El líder del Partido Popular ha contestado a las preguntas de varios periodistas, casi todas encaminadas al posible rescate de España, su 'condicionalidad' y la compra de bonos españoles del BCE (Outright Monetary Transaction). En lo que se refiere al rescate, el presidente se ha mostrado dudoso y tardado en contestar, al final no ha declarado si va a pedir el rescate o no.

Mariano Rajoy, no ha contestado de forma directa a la primera pregunta de la entrevista ¿España necesita un rescate? Rajoy ha señalado que "tenemos que ver cuales son las condiciones para ver si nos conviene". El presidente ha evitado de esta forma dar fechas o pistas sobre la petición del rescate, una decisión que dan por segura todos los expertos en economía del país, varias firmas del mundo financiero opinan en la misma opinión y ponen en el mes de octubre la fecha de la petición oficial. Puede ver estos análisis aquí y aquí

El presidente del Gobierno no ha querido anunciar hasta dónde llegarán los recortes y las 'condicionalidades' que se exigirían a España si solicitase el rescate, "lo que he de procurar es tomar una decisión buena para el conjunto de los españoles". Las condiciones a España por pedir la ayuda financiera a Europa pueden ser similares a las exigidas a los Estados ya rescatados, mayor presión fiscal, menos gasto público y mayor caída de la demanda agregada con el fin de solventar las deudas con los acreedores extranjeros.

El líder del Partido Popular se muestra indeciso y declara: "No tengo decidido si voy a pedir el rescate, la ayuda al BCE". Rajoy dice que "se tiene que pensar esa decisión, el presidente del gobierno ha apelado a la prudencia y a la calma para tomar decisiones de esta importancia. Rajoy ha insistido en que la prioridad del país es la reducción del déficit, un mensaje claro a los mercados financieros de austeridad, consolidación fiscal y compromiso con los acreedores de España. El presidente del Gobierno asegura "que intenta ser equitativo" pero España no puede seguir gastando más de lo que ingresa, hay que dar confianza a los que nos prestan el dinero "porque sino no no lo prestan". Los mercados y la financiación sostenible de la deuda siguen siendo la prioridad para este Gobierno, se acercan grandes vencimientos de deuda a finales de año y los intereses van a ser la calve para el futuro de España.

Rajoy asegura que no ha presionado al BCE para que se compren bonos españoles, pero señala: "estoy a favor de que el Banco Central Europeo compre bonos". El líder del Partido Popular explica que los Estados de la Unión Europea tienen que ponerse de acuerdo, a partir de ahí se tomarán decisiones. El presidente del BCE, Mario Draghi, aseguró el pasado jueves que la institución europea está dispuesta a comprar deuda soberana de los países con problemas a cambio de la petición de rescate.

Ajustes

El presidente del Gobierno vuelve a insistir, asegura que "lo único que aseguro es que nuestros compromisos de déficit para el año que viene, que es del 4,5% del PIB lo vamos a cumplir". La prioridad será tratar a los pensionistas de la mejor manera posible, pero no específica como va a actuar el Gobierno con los pensionistas ni con los funcionarios. Rajoy no ha querido 'pillarse los dedos' en este aspecto, el déficit hasta julio está disparado y las medidas que va a tener que tomas de aquí a fin de año son una incógnita que puede variar en función de los hechos que se vayan sucediendo.

Para el líder del Partido Popular, España va a cumplir también con el objetivo de déficit para este año, a pesar de que en julio el Estado ya había acumulado un déficit del 4% sobre el PIB (a este dato hay que sumar el déficit de CCAA y ayuntamientos), para este año el objetivo de déficit se sitúa en el 6,3%.

Las respuestas de Rajoy han sido largas y repetitivas, el objetivo de déficit público y su cumplimiento se ha escuchado en cada contestación. En cada contestación, el presidente hablaba de propuestas y reflexiones que no tenían que ver con la pregunta efectuada por el periodista.


jueves, 6 de septiembre de 2012

Señor De Guindos, Alemania hizo su ajuste en un contexto de crecimiento mundial

Elaboración propia, datos de Eurostat
El ministro de Economía y Competitividad, Luis de Guindos, señaló ayer que "España está haciendo hoy lo que Alemania hizo hace 10 años". El ministro pone como ejemplo la política económica que siguió Alemania desde el nacimiento del euro, para justificar la política que está siguiendo España ahora. Pero De Guindos omite una diferencia fundamental, cuando Alemania puso en marcha estas políticas basadas en la contención salarial y de los beneficios distribuidos (con el objetivo de ganar cuota de mercado dentro de la Eurozona y ser una economía totalmente exportadora y más competitiva) la producción crecía a nivel mundial y la demanda era sólida en Europa. Alemania podía castigar su demanda interna para ganar cuota de mercado en el exterior. Como se puede ver en el gráfico, Europa crecía a tasas considerables, Estados Unidos también, hasta Japón lograba tasas positivas.

Estados Unidos y parte del mundo estaban superando muy rápido el estallido de la burbuja de las 'PuntoCom'. El tipo de interés de referencia en la zona euro estaba en el 2%, en Estados Unidos era incluso inferior, la producción crecía y el desempleo comenzaba a caer de forma sorprendente en algunos Estados como España o Irlanda, que alcanzaron mínimos históricos de desempleo. Justo a la vez comenzaba a hincharse una burbuja inmobiliaria (España e Irlanda) que provocó el conocido 'efecto riqueza' en los agentes económicos de estos países, que se creían más ricos porque sus viviendas valían mucho más, lo que les impulsaba a consumir. El consumo crecía con fuerza en los Estados que ahora están inmersos en la crisis de deuda soberana, todos los agentes económicos (hogares y empresarios) querían más renta para comprarse un BMW fabricado en Alemania. Nadie pensaba en el futuro, ni en la competitividad, ni en reformas ni en nada. Los gobiernos dejaban hacer.

Los alemanes que son muy listos aprovecharon que el ciclo era expansivo para mejorar sus productos, ser más competitivos y lograr unos márgenes que hoy están ayudando a los germanos a mantenerse estables dentro de una crisis devastadora. Es por todo eso que no me vale la comparación que ha hecho el ministro Luis de Guindos, nosotros estamos haciendo lo que hizo Alemania, pero en un contexto totalmente diferente. Ahora la economía de la Eurozona está deprimida (el comercio intraeuropeo es el 67% del total), la inflación controlada y el consumo ha muerto. Por mucho que se mejore la competitividad de nuestros bienes y servicios el efecto conseguido va ser muy inferior a lo que logró Alemania.

De todos modos, llegados a este punto no queda más remedio que la 'devaluación interna', única forma para salir de la crisis, una salida larga, dolorosa y a destiempo. A ver si para la próxima vez hemos aprendido algo y cuando el ciclo sea expansivo sabemos controlar los salarios, los beneficios distribuidos, el gasto público y todos los excesos que cometimos. Las reformas se tienen que hacer cuando la música está sonando, cuando nadie se acuerda de las crisis. Pero los políticos no se atreven a recortar el gasto público cuando la economía crece, los sindicatos no se quieren contener los salarios cuando la burbuja se está hinchando y la patronal no quiere usar los beneficios para reinvertirlo y buscar mejoras de productividad.

Sí, señor De Guindos, estamos haciendo lo que Alemania hizo, pero como muchas cosas en este país lo estamos haciendo tarde, 10 años más tarde y cuando más sufrimiento va a soportar la población.


jueves, 30 de agosto de 2012

Dos miembros del Consejo de Asesores Económico de Alemania piden que se repartan los costes de la crisis de forma más justa


La Unión Europea y los Estados que componen la Unión Monetaria están entrando en un túnel recesivo del que no se ve salida a medio plazo. El sufrimiento de la población de los países más afectados empieza a ser más que llamativo, la solución para salir de esta crisis de llegar cuanto antes. Por eso, diecisiete afamados economistas europeos, han redactado un documento en que proponen varias vías para intentar escapar de este ciclo recesivo que dura ya más de lo debido.

Entre los economistas destaca la presencia de dos miembros del Consejo de Asesores Económicos Alemán, en el país germano a los miembros de este consejo se les conoce como 'Los Sabios'. Los dos miembros de este consejo son Peter Bofinger, profesor de la Universidad de Wuzburgo, y Lars Feld, profesor de la Universidad de Friburgo.

Este documento fue publicado en julio, pero quizás no se le dio toda la importancia que debería a que dentro de sus firmas estuvieran dos miembros del Consejo de Asesores Económicos Alemán. El economista español Guillermo De la Dehesa, está dentro de los diecisiete economistas firmantes, si que lo advirtió en su artículo El manifiesto de los diecisiete, pero pocos se hicieron eco de ello. Este post que redacto hoy está basado en el documento original y el artículo de Guillermo De la Dehesa.

Este documento llamado en español “Acabar con la recesión: un camino para salir de la crisis”  pide que se repartan los costes actuales de una forma más justa, pero que a la vez se arreglen los fallos estructurales de diseño de la Unión Monetaria. Primero hay que resolver el problema a corto plazo, que es el alto diferencial que pagan algunos Estados para emitir sus deuda, porque estos países tienen ahora unos problemas que no fueron causados sólo por ellos mismos, sino que fue el resultado de un mal diseño de la Unión Monetaria, que ha favorecido un exceso de deuda de unos Estados y un exceso de ahorro en otros. Para solucionar este problema, los diecisiete economistas sugieren la conocida mutualización de la deuda, es decir, que la Unión Monetaria utilice sus instrumentes (FEEF y el MEDE) para avalar la deuda que emiten los Estados con problemas de financiación.

La segunda medida que proponen es que se otorgue al MEDE una licencia bancaria para asegurar su capacidad de garantía y choque. Con una licencia bancaria, el MEDE podría pedir prestado al BCE y tener una capacidad de financiación prácticamente infinita, que espantaría a todos los especuladores.

La tercera propuesta consiste en una reestructuración de la deuda voluntaria, los países implicados ofrecerían a sus acreedores nuevos bonos con la misma rentabilidad que los anteriores, pero con unos plazos de vencimiento más extensos, para logar algo de tiempo y poder aplicar las reformas necesarias para crecer antes de devolver la deuda.

La cuarta señala que estos Estados deben realizar reformas fiscales estructurales, como aumentar la edad de jubilación, reformas laborales o de reducción del personal del sector público y una devaluación fiscal, sustituyendo impuestos al trabajo por impuestos al consumo. El Gobierno de España ha hecho algo parecido tras el último incremento del IVA, que va acompañado de una rebaja de un punto de las cotizaciones sociales para el año 2013. Con una devaluación fiscal se pretende reducir el déficit por cuenta corriente, ya que al incrementar el IVA se encarecen todos los productos, tanto nacionales como importados, pero al reducir las cotizaciones sociales sólo se reducen costes (por ende su precio) de los bienes producidos en España, por lo que se incrementará el consumo de estos bienes dentro de las fronteras españolas y fuera también, aunque en menor medida.
           
La quinta propuesta es compartida por casi todos los economistas, trata de la consecución de una unión bancaria y de la reducción creíble de la deuda. Para lograr esto último, el BCE debe tener más espacio para actuar de forma activa en los mercados de deuda.

La sexta habla de políticas fiscales y monetarias extraordinarias o de emergencia, para ayudar al crecimiento del PIB y luchar contra las grandes recesiones que se están viviendo en algunos Estados.

La séptima y última consiste en permitir al MEDE que actúe cuando se produzca una fuerte caída de los precios de los activos, pudiendo causar una recesión. El MEDE debería poder inyectar capital en los bancos más afectados por esta depreciación de sus activos.

En lo que se refiere al problema a largo plazo, estos expertos no ven necesaria la creación de los eurobonos o llegar a una unión fiscal total. Bastaría con construir una serie de instituciones comunes para superar la crisis. Para ello habría que crear una política fiscal destinada compensar el impacto de una única política monetaria, que para unos es restrictiva y para otros Estados demasiado expansiva, y crear una supervisión financiera a nivel europeo y una unión bancaria real con el BCE como único supervisor.


jueves, 23 de agosto de 2012

¿Por qué el ministro Soria insiste en que los españoles pasen sus vacaciones en España? El secreto está en la balanza de pagos

Playa de la reserva natural de Calblanque (Murcia)

En los últimos días hemos presenciado como varios ministros del Gobierno de España pedían a sus ciudadanos que intentaran pasar sus vacaciones en territorio nacional. El que más ha insistido en este aspecto ha sido el ministro de energía y turismo, José Manuel Soria, argumentando que muchos españoles salen fuera de España buscando sol y playa cuando aquí tenemos los mejores espacios y establecimientos de ese tipo. El ministro argumenta que “cuando nos visitan 57 millones de ministros de turistas cada año, no pueden estar equivocados, a lo mejor los equivocados somos nosotros… que nos vamos a lugares recónditos”.

La explicación de esta petición es muy simple y sabida por todos, si los españoles nos quedamos en vacaciones en España todo el consumo que realicemos será dentro de nuestras propias fronteras. La demanda interna será mayor y tendrá una repercusión positiva sobre la contratación y los resultados de las empresas dedicadas al sector turístico. Esta es la explicación que todos tenemos en la cabeza, pero hay otra que en realidad viene a decir lo mismo pero de una forma más técnica y compleja.

La balanza de pagos

La balanza de pagos está directamente relacionada con la petición del ministro Soria. La balanza de pagos es el instrumento que se utiliza para proporcionar información de las transacciones exteriores de un país, en ella se registran todas las operaciones comerciales y financieras, que tienen lugar en un periodo concreto, entre los residentes del país y los del resto del mundo. Para cuantificar el saldo de la balanza de pagos se utilizan unidades monetarias, luego este saldo se le da una importancia u otra según sea el saldo en porcentaje del PIB para que los datos sean comparables.

Que los españoles se queden a veranear en España sería una pequeña pero buena ayuda para intentar reducir el saldo negativo de España por cuenta corriente. Que los españoles pasen sus vacaciones fuera de España implicaría un incremento de los pagos de residentes al resto del mundo, por los servicios recibidos (hoteles, restaurantes, masajes), que se contabilizarían como un gasto en la balanza de servicios. Esta balanza se encuentra a su vez dentro de la balanza por cuenta corriente. La balanza por cuenta corriente está compuesta por la balanza de bienes (compra y venta de bienes entre residentes y no residentes), la balanza de servicios (ingresos por servicios prestado y gastos por servicios recibidos, como los que recibe un turista que sale fuera de España), balanza de rentas (ingresos o pagos por las rentas del trabajo y del capital) y balanza de transferencias (transacciones que no implican contrapartida).

La balanza por cuenta corriente tuvo un saldo negativo en 2011 equivalente al 3,5% del PIB. Y es que, el saldo de la balanza por cuenta corriente más el de la balanza por cuenta de capital (transferencia de capital que no modifican la renta nacional) señalan la capacidad o necesidad de financiación de un país frente al resto del mundo. Los saldos conjuntos de estas dos balanzas en España dan un resultado negativo del 3% del PIB,  a pesar de la crisis y de haber reducido considerablemente las importaciones siguen necesitando financiación externa, nos seguimos endeudando con el resto del mundo. Esta deuda tiene unos intereses que se suman al principal y se convierten en un lastre para el crecimiento de la economía española.

El peso que puede tener, que los españoles se queden en España, en el saldo final de la balanza pagos es pequeño. Pero de cierto modo tiene algo de sentido lo que dice el ministro Soria. Si los españoles salimos fuera gastaremos más, no endeudaremos más y encima lo haremos con el exterior y sin generar un beneficio económico para España. Si vais a ir a la playa ahí arriba os deja una foto de la magnífica playa de la reserva natural de Calblanque (Murcia).

miércoles, 15 de agosto de 2012

La actividad bancaria: ¿Por qué los bancos quiebran con tanta facilidad?


Desde que comenzó la crisis económica en 2007 hemos visto en repetidas ocasiones como el sector público (gobiernos y bancos centrales) ha tenido que salir al rescate de multitud de entidades financieras, algunas porque estaban faltas de liquidez y otras simplemente porque eran insolventes. La misión más complicada para gobiernos y bancos centrales es distinguir entre las entidades ilíquidas y las insolventes, a las entidades ilíquidas hay que ayudarlas a superar su falta de liquidez, para que continúen con su función de intermediarios entre ahorradores y los prestatarios que necesitan dinero. Pero a las insolventes (sus activos tienen un valor muy inferior a su pasivo por diferentes motivos) hay que dejarlas caer, salvar a este tipo de entidades que han actuado mal es alargar la vida y premiar a unos bancos que no han sabido competir. Las crisis sirven para ver que empresas son las más fuertes y merecen seguir vivas, y cuáles son las más débiles y merecen morir.

Los bancos y casi todas las entidades financieras fueron las primeras en sentir la crisis y las que están provocando que esta se alargue en el tiempo. Esto tiene una explicación, mucha gente se pregunta que por qué los bancos no tienen dinero, que qué ha pasado con los ahorros que depositaron en su sucursal de toda la vida, que si se los han robado de la caja fuerte o los han usado para comprarse una casa en la playa. Para resolver estas cuestiones hay que tener claro cómo funciona un banco. Todavía hay muchas personas que creen que todo el dinero que hay en una economía está en efectivo (billetes y monedas), si esto fuera así quizás no estaríamos en la crisis que nos encontramos, pero seguro que tampoco hubiéramos avanzado ni la mitad de lo hemos hecho en el último siglo.

¿Cómo funciona un banco?

Además del dinero en efectivo, también hay que contar con el dinero bancario que está formado por los depósitos bancarios que tienen las familias y las empresas (no financieras) en los bancos. El secreto de todo está en este dinero bancario, al contrario de lo que muchos creen no está respaldado íntegramente por dinero físico, sólo una pequeña parte lo está, concretamente el 1% (en la eurozona) desde enero de 2012, anteriormente era el 2%. Esta parte que el banco guarda en su banco central en dinero en efectivo son conocidas como las reservas bancarias. El porcentaje de este dinero que los bancos tienen que guardar en el BCE (en el caso de la eurozona) se le denomina coeficiente de caja, cuanto menor sea este porcentaje menor será el respaldo real de nuestros depósitos, pero será mayor el número de veces que puedan dar créditos los bancos comerciales.

Un ejemplo práctico en el que el coeficiente de caja es del 10%: Alberto tiene 100€ y no sabe qué hacer con ellos, de modo que los deposita en su cuenta corriente del Banco de Arganda. Ahora el Banco de Arganda de esos 100€ tiene que coger el 10% (10€) en reservas, en la cajita del BCE ¿Qué ocurre con los otros 90€? El Banco de Arganda los usa para prestarlos a cambio de un tipo de interés. Miguel Ángel quiere una guitarra nueva y se acerca al Banco de Arganda a pedir un crédito de 90€, que es lo que cuesta el instrumento de cuerda. El Banco de Arganda le da esos 90€ (los ha ingresado Alberto) con los que va a la tienda del barrio a comprarse la guitarra. El vendedor de guitarras coge esos 90€ y los vuelve a depositar en el mismo banco, como el coeficiente de caja es del 10% el banco tiene que coger 9€ (el 10% de 90) y depositarlo en la caja de reservas del BCE. Los 81€ restantes los vuelve a prestar y así sucesivamente hasta que se acaba el depósito inicial de 100€, esto es conocido como el multiplicador monetario. Con sólo 100€ físicos el Banco de Arganda ha prestado 1000 euros a diferentes agentes económicos.

Lo bueno de este sistema es que cuando funciona y hay confianza, todos los agentes tienen acceso a un crédito, el dinero circula, la producción crece y el mundo avanza. La parte negativa la estamos viviendo ahora, cuando no hay confianza en el sistema los agentes corren a sacar el dinero de los bancos (corridas bancarias), como es lógico si Alberto y el vendedor de guitarras acuden a sacar a la vez el dinero al Banco de Arganda, esta entidad sólo tendrá 19 € (reservas) para responder, pero Alberto quiere sus 100€ y el vendedor también quiere lo que ingresó. El banco siguiendo la teoría de los grandes números no había previsto que todos sus depositantes fueran a la vez a por el dinero. Ahora el Banco de Arganda necesita ayuda para continuar con su actividad, este banco ha prestado su dinero a agentes fiables y no ha realizado operaciones con un riesgo excesivo, pero la desconfianza de sus depositantes puede provocar su quiebra si no recibe ayuda.

Este es un ejemplo simplificado al máximo para facilitar la comprensión de la actividad bancaria a día de hoy. En el funcionamiento real de los bancos entran en juego múltiples variables que no aparecen en este post.

jueves, 2 de agosto de 2012

¿Por qué son inviables las propuestas de Julio Anguita para salir de la crisis?


En el último post que escribí intenté explicar por qué se equivocaba Julio Anguita con sus propuestas para salir de la crisis. Comencé hablando de la primera, subir el salario mínimo a 1.000 euros, con sólo esta propuesta tuve para completar un post entero. Hoy quiero comentar el resto de propuestas, entre las que hay varias con mucho sentido.


La siguiente propuesta en cuestión defiende que no debería existir ninguna pensión por debajo de del salario mínimo interprofesional, supongo que Anguita se refiere al SMI que proponía él (1.000 €). De nuevo es una proposición preciosa, con la que todos estaríamos de acuerdo si no fuese porque el dinero no nace en los árboles. Con las  pensiones actuales, la Seguridad Social cerró el año 2011 con un déficit de 668 millones de euros, una cifra que seguramente se va incrementar en 2012 ante el creciente desempleo y envejecimiento de la población.

Para lograr que no hubiese ninguna pensión por debajo de los 1.000 euros hay varias opciones: 1ª que el Estado incremente las aportaciones a la Seguridad Social, con el coste que ello representaría para otras partidas de gasto (justicia, defensa, sanidad, etc.). 2ª Que se incrementen las aportaciones de los empresarios a la SS, una medida que supondría un incremento de los costes laborales y un desincentivo más a la contratación. 3ª Que se incrementen las aportaciones de los trabajadores a la SS, el trabajador debería estar dispuesto a recibir un menor salario ahora a cambio de lograr la sostenibilidad de un sistema en el que ninguna pensión puede estar por debajo de los 1.000 euros. Ahora sólo queda esperar a ver qué prefiere la opinión pública.

La tercera propuesta es la extensión y ampliación de la prestación por desempleo. Copio literalmente lo que dicen los PGE 2012 ‘el elevado gasto en prestaciones por desempleo en los últimos años ocasiona que el Servicio Público de Empleo Estatal, organismo que hasta 2007 se autofinanciaba con las aportaciones sociales de empresarios y trabajadores, requiera de importantes aportaciones del Estado para su financiación. En esta línea, la aportación para 2012 asciende a 13.306,57 millones de euros’. Si Anguita desea una ampliación de las prestaciones por desempleo hay que detraer fondos de otras partidas o incurrir en un déficit mayor, emitiendo deuda nueva y pagando los altos intereses que todos conocemos. Además, ampliar las prestaciones puede ser un incentivo más para que se produzca la siguiente situación, que ya se ha convertido en cotidiana: ‘para que voy a buscar trabajo ahora si me quedan dos años de paro’. En fin…

La cuarta propuesta dice lo siguiente: ‘Reforma Fiscal: progresividad, persecución del fraude fiscal, la economía sumergida y los paraísos fiscales. Revisión de la legislación sobre las Sociedades de Inversión de Capital Variable (SICAV). Dotar de infraestructuras de todo tipo a la Inspección de Fiscal de la Hacienda Pública’. En España el escalón más alto de la tabla de IRPF está en el 52%, una persona que gane 300.000 euros brutos debe tributar al Estado 156.000 euros. Este escalón del 52% es el cuarto más alto de toda la Unión Europea, no sé si la solución es incrementarlo aún más, pero en España ya hay progresividad impositiva y más aún desde la última reforma (ver tabla).

Tipos más altos de IRPF. Fuente: Eurostat


Demagogia de las SICAV

En lo que se refiere al tema de las SICAV merece la pena explicarlo bien, porque como titula el profesor Juan Ramón Rallo en uno de sus artículos hay que tener cuidado con ‘La extrema demagogia de las SICAV'. Estos vehículos de inversión tributan al 1% sobre los beneficios obtenidos en sus inversiones sobre capital mobiliario (acciones, bonos, fondos, etc.). Esto es así mientras que los partícipes no retiren los beneficios, en el momento que deciden retirarlos el tipo aplicable es del 27%, siempre y cuando la base liquidable supere los 24.000 euros.

El profesor Rallo expone el siguiente ejemplo en su artículo: ‘imagine una Sicav posea todas las acciones de una empresa X. Esa compañía X gana antes de impuestos 100 millones de euros y paga un 30% en concepto de Impuestos de Sociedades. Los 70 millones restantes los distribuye en dividendos para la Sicav, por lo que ésta tendrá unos beneficios de 70 millones. Si tributara al 30%, apenas le restarían 49 millones de ganancias a la Sicav, cuyos partícipes deberían, a su vez, pagar un 27% sobre los mismos cuando les fueran distribuidos como dividendos. Dicho de otro modo, a los inversores finales apenas les restarían 36 millones de euros sobre los 100 obtenidos originalmente por la compañía X. Una fiscalidad realmente cainita que haría, muy comprensiblemente, que todo ese capital huyera de España’.

Para ir terminando voy a abreviar, las dos siguientes propuestas dicen lo siguiente: ‘Banca pública como corolario de la nacionalización de la banca privada y las cajas de ahorros’ y ‘nacionalización de los sectores estratégicos de la economía’. Estas dos propuestas no hace falta dedicarles mucho tiempo, todos sabemos lo que ha pasado en América Latina y en cualquier país que se ha dedicado a nacionalizar los sectores estratégicos.

Por último quiero destacar dos medidas con las que estoy de acuerdo. La primera es la separación total entre iglesia y Estado, algo lógico en los tiempos que corren. Pero aquí al señor Anguita se le olvidan otros dos entes que chupan del Estado, partidos políticos y sindicatos. Tanto unos como otros deben buscar la financiación entre sus afiliados o como ellos quieran. Ahora viven del Estado y obedecen a lobbies y grupos de presión como si de ellos dependieran sus ingresos, pues al menos que sean estos quienes les financien y no nosotros. La segunda propuesta acertada es la reforma del Sistema Electoral para que sea más justo y proporcional, creo que es algo que se debería cambiar inmediatamente.